Cartão adicional: quando compartilhar o limite é uma boa ideia
Descubra em que situações o cartão adicional pode facilitar o controle das finanças familiares e quando é importante redobrar a atenção.
Pense nos riscos envolvidos antes de dividir o limite do cartão
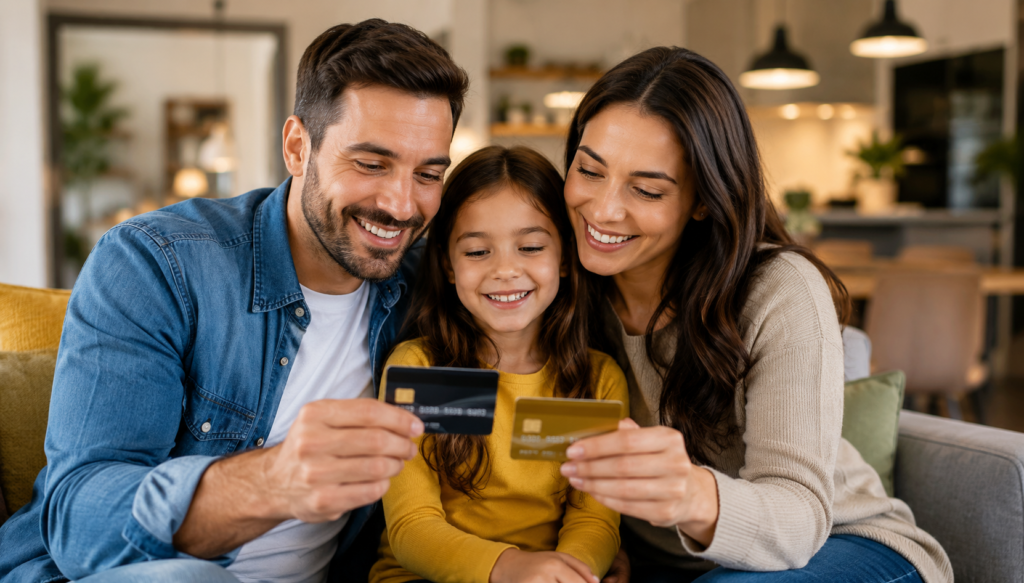
Muitas famílias trabalham com um orçamento único para pagar contas, fazer as compras do dia a dia e organizar as despesas da casa.
Nesse contexto, o cartão adicional aparece como uma solução prática para centralizar os gastos e facilitar o controle financeiro.
A decisão envolve diversos aspectos. Embora o cartão adicional ofereça conveniência, benefícios e até ajude no aprendizado financeiro de filhos e dependentes.
Este guia detalhado mostrará como funciona o cartão adicional, seus pontos positivos e negativos, quando vale a pena utilizá-lo e quais precauções tomar antes de compartilhar o limite com um familiar.
Como funciona um cartão adicional?
O cartão adicional está associado à mesma conta de crédito do titular principal.
Na prática, o banco ou a administradora emite um cartão extra para alguém autorizado pelo titular. Essa pessoa pode fazer compras normalmente, mas todos os gastos aparecem juntos na mesma fatura.
Isso quer dizer que o titular permanece responsável pelo pagamento integral das compras feitas por ele e pelos usuários dos cartões adicionais.
Bancos como o Banco do Brasil, Caixa Econômica Federal, Itaú e Bradesco disponibilizam essa opção em vários cartões de crédito.
De que forma é estabelecido o limite do cartão adicional?
Um questionamento comum entre os consumidores é compreender exatamente como funciona o limite disponível.
Na maioria dos cartões emitidos no Brasil, o limite total é dividido entre o titular e os cartões adicionais.
Observe o exemplo abaixo:
Ou seja, todas as compras feitas diminuem o mesmo limite disponível.
Alguns bancos permitem definir limites específicos para cada cartão adicional, o que possibilita um controle mais detalhado dos gastos.
Essa opção é especialmente vantajosa quando o cartão é destinado a filhos adolescentes, universitários ou familiares que estão começando a gerenciar suas finanças.
Quais situações fazem do compartilhamento do limite do cartão uma boa escolha?
O cartão adicional não é indicado para todas as situações. Ele funciona melhor em contextos específicos.
Em quais momentos as despesas são realmente compartilhadas
Famílias que organizam o orçamento de maneira conjunta geralmente tiram bastante proveito dessa opção.
Por exemplo:
- Casais que dividem despesas domésticas;
- Pais que assumem os gastos dos filhos;
- Responsáveis financeiros por idosos;
- Famílias que concentram todas as despesas em uma única conta.
Nesses casos, o cartão adicional facilita o controle financeiro ao reunir todas as despesas em uma única fatura.
Isso torna o acompanhamento dos gastos mais simples e diminui a necessidade de fazer transferências constantes entre os familiares.
Quando a finalidade é aumentar ainda mais as vantagens
Vários cartões oferecem programas de pontos, cashback e acúmulo de milhas.
Concentrar os gastos da família em um único cartão costuma acelerar o acúmulo desses benefícios.
Dependendo do programa, isso pode gerar os seguintes benefícios:
- Passagens aéreas;
- Hospedagem;
- Cashback;
- Produtos;
- Descontos em parceiros.
Para quem aproveita programas de fidelidade estrategicamente, o cartão adicional amplia os benefícios acumulados com os gastos diários.
Quando existe confiança e alinhamento financeiro
Um aspecto fundamental para o bom uso do cartão adicional é a qualidade da relação entre as pessoas envolvidas.
Compartilhar o limite requer responsabilidade de todos os participantes.
Quando todos compreendem o orçamento disponível e respeitam os limites acordados, o cartão funciona de forma eficaz.
Frequentemente, a falta de diálogo é uma das principais razões para conflitos.
Quando os pais desejam ensinar educação financeira
Algumas instituições financeiras possibilitam a emissão de cartões adicionais para jovens que atingem a idade mínima estabelecida pelo banco.
Assim, o cartão funciona como um recurso prático para ensinar princípios de educação financeira.
Os pais têm a chance de:
- Controlar os gastos;
- Estabelecer limites;
- Observar os hábitos de consumo;
- Ensinar planejamento financeiro.
Além de conversar sobre dinheiro, é possível oferecer experiências práticas de gestão financeira com supervisão.
Quando o uso do cartão adicional pode não ser a melhor escolha?
Apesar dos benefícios, há momentos em que compartilhar o limite pode gerar mais complicações do que vantagens.
Em casos com histórico de dificuldade no controle financeiro
Se a pessoa que vai receber o cartão costuma fazer gastos impulsivos ou tem problemas para gerenciar o dinheiro, o risco de conflitos aumenta consideravelmente.
Como o titular responde pela dívida perante o banco, despesas inesperadas podem prejudicar o orçamento da família.
Quando não há regras bem definidas
Muitas famílias passam por dificuldades porque nunca estabeleceram um acordo claro sobre:
- Limite disponível;
- Tipos de compras autorizadas;
- Responsabilidades de pagamento;
- Objetivos financeiros.
Sem um entendimento claro entre os envolvidos, o uso do cartão adicional pode causar conflitos frequentes.
Quando o orçamento familiar já está comprometido
De acordo com especialistas em finanças pessoais e órgãos como a FEBRABAN, o uso do crédito deve ser consciente e compatível com a renda disponível.
Se a família já tem dificuldade para quitar a fatura mensal, incluir usuários adicionais pode aumentar a chance de inadimplência.
Vantagens principais do cartão adicional
Mais praticidade no dia a dia
Todos os gastos aparecem reunidos em uma única fatura.
Isso torna o controle financeiro mais simples e diminui a burocracia envolvida.
Melhor organização do orçamento familiar
Hoje em dia, os apps dos bancos permitem acompanhar os gastos quase em tempo real.
Várias instituições deixam claro quem fez cada compra realizada.
Acúmulo rápido de milhas e pontos
Centralizar os gastos no cartão principal acelera o crescimento dos benefícios acumulados.
Praticidade para dependentes
Filhos, estudantes e outros integrantes da família podem utilizar um meio de pagamento sem precisar de um cartão exclusivo.
Principais riscos a levar em conta antes de compartilhar
Risco de endividamento
Mais usuários podem ocasionar gastos que ultrapassem o valor planejado no orçamento.
Possíveis desentendimentos familiares
Assuntos financeiros estão entre as causas mais frequentes de conflitos nas famílias.
Controle insuficiente dos gastos
Sem um acompanhamento frequente, pequenas despesas podem se acumular com rapidez.
Titular assume total responsabilidade pela dívida
Isso é fundamental.
Não importa quem fez a compra, a responsabilidade pela dívida perante o banco é sempre do titular do cartão.
Como estabelecer regras antes de dividir o limite
Antes de pedir um cartão adicional, é fundamental definir algumas regras básicas.
Passo 1: Estabeleça um limite mensal
Defina o teto máximo que a pessoa poderá utilizar por mês.
Caso o banco permita, ajuste esse valor diretamente pelo aplicativo.
Passo 2: Estabeleça quais categorias de despesas serão permitidas
Defina com antecedência:
- Alimentação;
- Transporte;
- Educação;
- Compras online;
- Lazer.
Assim, evita-se possíveis desentendimentos sobre o uso do cartão.
Passo 3: Verifique os gastos com regularidade
Não deixe para conferir os gastos apenas na hora de fechar a fatura.
Acompanhar os gastos de forma contínua ajuda a detectar e corrigir problemas rapidamente.
Passo 4: Atualize as regras sempre que for preciso
As demandas e prioridades mudam com o passar do tempo.
Revisar os limites e metas periodicamente contribui para um uso mais consciente do crédito.
Cartão adicional ou cartão individual: qual é a melhor escolha?
A decisão depende do perfil e das necessidades particulares de cada pessoa.
Na maior parte das situações, o cartão adicional é um primeiro passo antes de pedir um cartão individual.
Passos para pedir um cartão adicional
Geralmente, esse processo é simples e direto.
Na maior parte dos bancos, o procedimento costuma incluir:
- Acessar o aplicativo ou internet banking;
- Solicitar cartão adicional;
- Informar os dados do autorizado;
- Definir limites, se disponível;
- Confirmar o pedido.
O tempo para o cartão chegar varia conforme a instituição financeira.
Considerações finais
O cartão adicional pode ser uma ótima ferramenta para manter as finanças da família organizadas, facilitar pagamentos e ainda aumentar o acúmulo de vantagens.
Contudo, o êxito está menos no cartão em si e mais na maneira como ele é usado.
Quando existe confiança, clareza e planejamento financeiro, compartilhar o limite pode trazer comodidade e tranquilidade para toda a família.
Por outro lado, sem acordos definidos e controle dos gastos, essa mesma ferramenta pode causar desentendimentos e dívidas desnecessárias.
Antes de pedir um cartão adicional, analise o perfil do usuário, converse sobre as responsabilidades envolvidas e defina limites que estejam de acordo com a situação financeira da família.
Conteúdo Recomendado
Compare CET, prazo e valor final
Aprenda a comparar CET, prazo e valor final do empréstimo para identificar taxas escondidas e proteger seu orçamento.
Continuar Lendo * Você continuará no site atual
Compare CET, prazo e valor final
Continuar Lendo Você continuará no site atualFAQ: Dúvidas comuns sobre o cartão adicional