Cartão de crédito para negativado em 2026: conheça os cartões mais fáceis
Descubra como obter um cartão mesmo com o nome negativado em 2026, explore as alternativas disponíveis e veja dicas para melhorar suas chances de ser aprovado.
Negativado? Conheça os cartões de crédito disponíveis para quem está com nome sujo
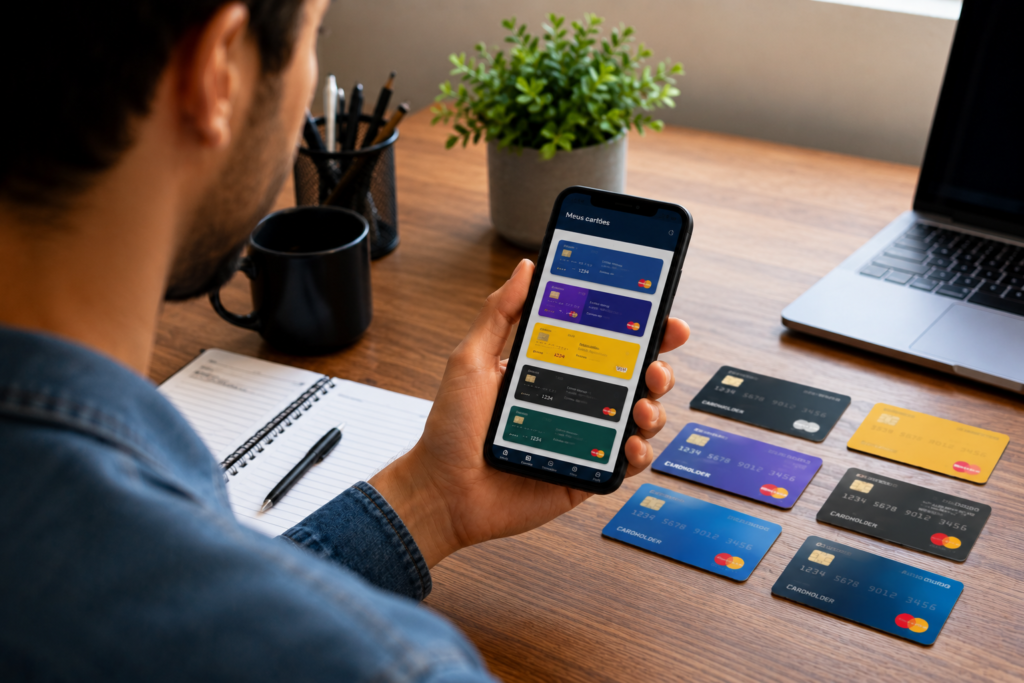
Estar com o nome negativado não significa que você está totalmente impedido de obter crédito.
Em 2026, bancos digitais, fintechs e outras instituições financeiras ampliaram as alternativas para quem tem restrições no CPF.
De acordo com a Serasa, o Brasil já conta com mais de 81 milhões de consumidores inadimplentes, demonstrando que a busca por crédito continua elevada.
Por isso, foram criados cartões específicos para quem quer reconstruir seu histórico financeiro. Confira as principais opções abaixo!
Há cartão de crédito para quem está negativado em 2026?
Quem está negativado tem registros de dívidas em aberto em órgãos de proteção ao crédito, como Serasa ou SPC.
Isso não bloqueia automaticamente o acesso a novos serviços financeiros, mas eleva o risco considerado pelas instituições.
É possível conseguir cartão de crédito estando negativado?
Sim.
Para aprovação, são levados em conta fatores como:
- renda;
- histórico recente de pagamentos;
- relacionamento com o banco;
- tipo do cartão solicitado.
A Serasa ressalta que não existe cartão com garantia de aprovação para todos, embora certas categorias sejam mais flexíveis nos critérios.
Quais cartões têm maior chance de aprovar quem está com nome sujo?
Embora nenhuma instituição garanta aprovação para todos, alguns cartões costumam ser mais flexíveis com quem está com restrição no CPF.
A seguir, veja uma tabela com algumas das opções mais buscadas pelos brasileiros em 2026:
Categorias de cartões de crédito para quem está negativado
Cartão consignado
Indicado para:
- aposentados;
- pensionistas;
- servidores públicos.
Como o valor mínimo da fatura é descontado direto do benefício ou salário, o banco assume menos risco.
Cartão com garantia
Esse tipo é parecido com os secured cards, bastante usados nos Estados Unidos.
O cliente faz um depósito como garantia, que normalmente equivale ao limite do cartão.
De acordo com reportagens da NerdWallet e Bankrate, esse tipo de cartão é visto como uma das formas mais eficientes para reconstruir o crédito.
Cartões oferecidos por fintechs
Algumas fintechs aplicam métodos alternativos para analisar o risco de crédito.
Entre os critérios avaliados estão:
- movimentação bancária;
- Pix;
- histórico de recebimentos;
- relacionamento com a instituição.
Cartão pré-pago
Embora não seja um cartão de crédito, ele pode auxiliar no controle financeiro e na organização das suas despesas.
Qual tipo de cartão geralmente é mais acessível para negativados?
Para quem tem score baixo ou uma restrição recente, as opções com maior chance de aprovação costumam ser:
- Caixa Tem
- Mercado Pago
- Banco Pan
- Pague Veloz
- BMG Cartão
Isso ocorre porque essas instituições geralmente aplicam critérios adicionais na análise, além de levar em conta o score de crédito tradicional.
Qual cartão oferece maiores chances de aumento do limite?
Quem busca fortalecer seu relacionamento financeiro tem mais chance de conseguir aumento no limite com:
- Nubank
- Inter
- Will Bank
- C6 Bank
- Mercado Pago
Nesses casos, o histórico de pagamentos, a movimentação na conta e o uso constante do cartão são fatores essenciais para o aumento do limite.
Atenção: a aprovação nunca é garantida
Mesmo os cartões mais básicos para negativados requerem uma análise do cadastro e do risco envolvido.
Por isso, antes de pedir qualquer produto financeiro, é essencial:
- manter os dados atualizados;
- negociar dívidas pendentes;
- evitar várias solicitações no mesmo período;
- acompanhar seu score regularmente.
Essas atitudes não só elevam suas chances de aprovação, mas também colaboram para a recuperação da sua saúde financeira com o tempo.
Dicas para aumentar suas chances de conseguir aprovação
Sempre mantenha seus dados cadastrais atualizados
Informações desatualizadas podem atrapalhar a análise feita de forma automática.
Reduza suas pendências financeiras
Até mesmo pequenas negociações ajudam a melhorar sua avaliação de risco.
Evite enviar diversas solicitações
Cada consulta realizada pode prejudicar a avaliação do seu crédito.
Como se proteger de golpes ao buscar cartão para negativado?
A dificuldade em obter crédito deixa muitas pessoas suscetíveis a fraudes.
Aproveitando a urgência de quem busca um cartão, golpistas oferecem aprovações garantidas, limites elevados e liberação rápida mediante pagamento antecipado.
De acordo com alertas do Banco Central e da Serasa, é fundamental lembrar que nenhuma instituição financeira confiável aprova um cartão sem antes realizar uma análise cadastral.
- Desconfie de aprovação garantida: frases como “cartão aprovado na hora para qualquer CPF” ou “liberação garantida mesmo negativado” devem acender um sinal de alerta;
- Nunca pague taxas antecipadas: outro golpe comum envolve a cobrança de taxas para liberar o cartão.
- Verifique se a instituição é autorizada pelo Banco Central: antes de solicitar qualquer produto financeiro, consulte se a empresa está registrada e autorizada pelo Banco Central.
Cartão para negativado pode realmente ajudar a melhorar seu score?
Sim, desde que o cartão seja usado com responsabilidade e controle.
Embora possuir um cartão não eleve o score automaticamente, usá-lo de forma consciente pode ajudar a melhorar seu histórico financeiro com o passar do tempo.
As instituições financeiras acompanham como os clientes se comportam em relação aos pagamentos.
Quando o consumidor paga as faturas dentro do prazo, evita atrasos e mantém a renda comprometida em níveis baixos, ele passa sinais positivos para o mercado de crédito.
Quanto tempo leva para o score melhorar?
Não há um prazo definido para isso.
Conforme o histórico financeiro, algumas pessoas veem resultados em poucos meses, enquanto outras precisam de mais tempo para recuperar a confiança no crédito.
Hábitos que auxiliam na recuperação do crédito
Além do uso responsável do cartão, outras atitudes ajudam a melhorar o score:
- negociar dívidas antigas;
- manter dados atualizados;
- pagar contas em dia;
- movimentar contas bancárias com frequência;
- evitar solicitar vários créditos ao mesmo tempo.
É viável obter cartão de crédito com score abaixo de 300?
Apesar de ser mais complicado, não é algo impossível de alcançar.
Um score inferior a 300 geralmente indica um risco alto para as instituições financeiras, embora algumas também analisem outros fatores na avaliação.
O que representa ter um score muito baixo?
De forma geral, esse nível de pontuação está ligado a:
- inadimplência recente;
- atrasos frequentes;
- baixo volume de movimentações financeiras;
- múltiplas consultas ao CPF.
Quais opções costumam aprovar quem tem esse perfil?
Pessoas com score muito baixo tendem a ter mais chances em:
- cartões consignados;
- cartões ligados a contas digitais;
- cartões com limite garantido;
- cartões pré-pagos.
Opções para reconstruir seu crédito
Se a aprovação não acontecer de imediato, o melhor é focar primeiro em:
- renegociação das dívidas;
- elevação gradual do score;
- controle financeiro;
- fortalecimento do relacionamento com bancos.
Vale a pena solicitar um cartão mesmo com nome negativado?
Sim, há diversos benefícios ao pedir um cartão, como a chance de reerguer seu histórico financeiro, facilitar suas compras e até aumentar seu score.
Porém, é essencial estar atento aos riscos que podem surgir ao solicitar e usar um cartão para negativados.
Você pode acabar contraindo dívidas adicionais, ter sua renda comprometida e até lidar com juros altos.
Use o cartão como uma ferramenta para recuperar sua saúde financeira (Opinião do Autor (a))
Um erro comum de quem procura um cartão para negativado é encará-lo como uma solução para a falta de dinheiro.
Especialistas em finanças recomendam usar o cartão como uma ferramenta para organizar seu orçamento, não como um reforço para ele.
Em 2026, a melhor estratégia continua sendo combinar a renegociação de dívidas, o controle dos gastos e o uso consciente do crédito para melhorar sua situação financeira aos poucos.
Conteúdo Recomendado
Dia dos Namorados e cartão de crédito
Aprenda como usar o cartão de crédito no Dia dos Namorados sem cair em dívidas e proteger seu orçamento.
Continuar Lendo * Você continuará no site atual
Dia dos Namorados e cartão de crédito
Continuar Lendo Você continuará no site atual