Como fazer o dinheiro render mais no mês
Seu dinheiro termina antes do fim do mês? Descubra como organizar seu orçamento, eliminar gastos supérfluos e levar uma vida mais tranquila, tudo isso sem complicar o seu dia a dia.
Quando o salário entra na conta e, poucos dias depois, já bate aquela sensação de aperto, é comum acreditar que o problema está apenas no valor recebido. Porém, o que realmente pesa muitas vezes é a forma como o dinheiro é distribuído ao longo do mês.
Tem conta fixa, imprevistos, compras por impulso, assinatura esquecida, um delivery aqui, outro ali. Quando tudo isso se junta, o dinheiro desaparece e acabamos sem saber exatamente para onde ele foi.
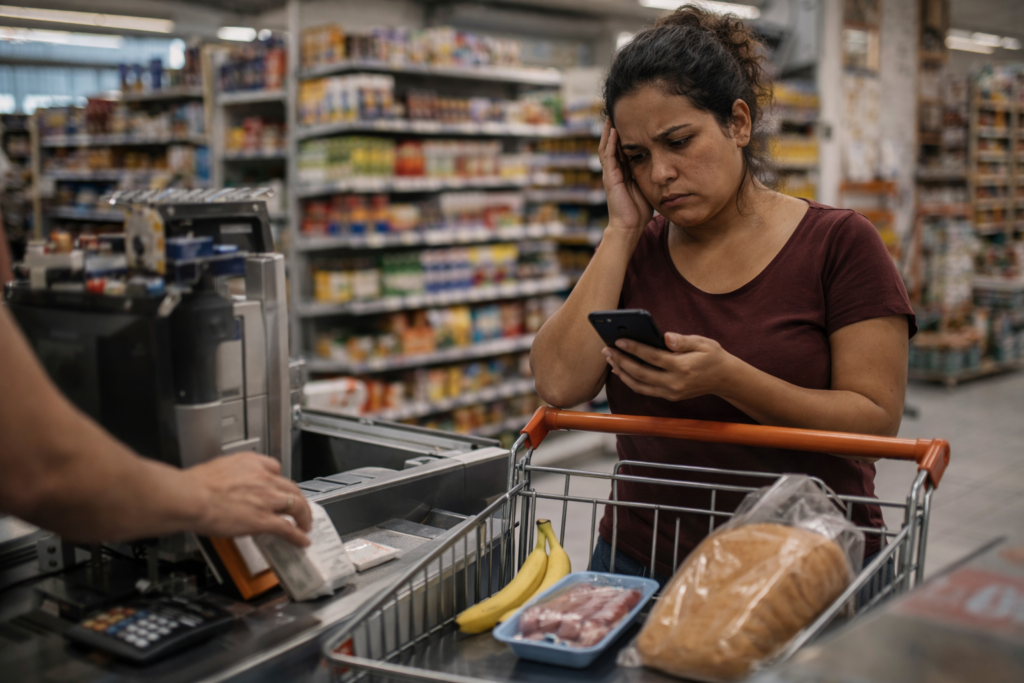
A boa notícia é que fazer o dinheiro render mais no mês não exige mágica nem uma grande mudança de uma só vez. Muitas vezes, basta ter clareza, definir prioridades e aplicar pequenos ajustes que ajudam a aliviar o orçamento sem bagunçar sua rotina.
O que você vai encontrar aqui
- por que o dinheiro acaba antes do fim do mês
- como enxergar para onde ele está indo
- o que ajustar para ganhar mais fôlego
- quais pequenos gastos podem derrubar o orçamento
- o que fazer nos próximos dias para o mês render mais
Antes de tudo: o problema nem sempre está em ganhar pouco
Muitas pessoas sentem que o dinheiro desaparece rápido. Em alguns casos, a renda realmente é baixa. Porém, isso não quer dizer que não haja maneiras de organizar melhor o orçamento mensal.
O que falta nem sempre é apenas dinheiro. Muitas vezes, o que falta é uma perspectiva mais ampla sobre a situação.
Sem saber claramente o que entra, o que sai e quando cada despesa acontece, controlar o salário fica mais difícil. Por isso, o mês pode parecer mais curto do que realmente é.
1. Por que o dinheiro termina antes do mês acabar
Um erro bastante comum é fazer gastos pensando apenas no momento presente. A conta que vence hoje, aquela compra que parece pequena, a parcela que “cabe”, a promoção que parece vantajosa.
O desafio é que o mês continua avançando, mesmo depois desses gastos iniciais.
Quando o dinheiro é gasto sem uma visão mais ampla, ele pode faltar justamente quando as contas mais importantes ainda vão chegar. A Serasa ressalta que muitas pessoas pagam o que aparece primeiro, sem planejar o uso do dinheiro para o mês inteiro.
Por isso, antes de usar qualquer método, pergunte-se: meu dinheiro falta por causa da renda ou porque está sendo distribuído sem planejamento?
2. Saiba exatamente para onde seu dinheiro está indo hoje
Antes de cortar, poupar ou reorganizar, é fundamental entender para onde seu dinheiro está indo.
Isso pode ser feito no papel, em um app de notas no celular ou numa planilha simples. O importante é separar os gastos em categorias como:
1. Despesas essenciais
aluguel, água, luz, alimentação, transporte e remédios
2. Gastos variáveis do dia a dia
mercado, farmácia, lanches, delivery e transporte extra
3. Despesas que podem ser revistas
assinaturas, taxas, pacotes e pequenos gastos por impulso
4. Compromissos que se repetem mensalmente
parcelas, faturas, mensalidades e serviços recorrentes
Separar esses grupos com clareza facilita muito a identificação dos momentos em que o orçamento começa a ficar apertado.
3. O que ajustar para o mês render mais sem bagunçar sua rotina
Quando o orçamento aperta, a tentação de eliminar tudo pode parecer a saída perfeita. Porém, essa postura costuma ser passageira ou pode até complicar seu dia a dia.
Na maior parte das situações, o ideal é outra abordagem: ajustar os gastos maiores sem afetar o que é realmente essencial.
Esse processo pode começar com algumas perguntas simples:
- Estou pagando por algo que quase não uso?
- Existe algum gasto que virou hábito automático?
- Dá para reduzir sem sentir tanta falta?
- Tem serviço ou pacote maior do que realmente preciso?
O material da Sicredi destaca que, em vez de manter pacotes completos, é melhor escolher consumos mais enxutos, pagando só pelo que realmente utiliza.
Fazer o dinheiro render mais no mês não significa abrir mão de tudo. O foco é eliminar gastos que não trazem valor real.
4. Pequenos gastos também podem afetar seu orçamento
Nem sempre o problema está em uma despesa alta. Muitas vezes, são as pequenas compras que comprometem o orçamento do mês.
Sozinhas, parecem irrelevantes, mas, acumuladas ao longo das semanas, essas despesas podem consumir uma parte importante do orçamento.
Veja alguns exemplos:
- delivery repetido
- compras rápidas sem planejamento
- assinatura esquecida
- taxa bancária ou de serviço
- idas ao mercado sem lista
- gastos emocionais ou por conveniência
O Nubank reforça a ideia de “limpeza no estilo de vida”, uma prática útil: muitas despesas continuam porque nunca foram reavaliadas.
O segredo não é ficar preso a cada centavo com culpa, mas sim perceber o que sai automaticamente e consome espaço que poderia ser usado no que realmente importa.
5. Passos para recuperar o fôlego financeiro nos próximos sete dias
Quando o mês está apertado, tentar reorganizar toda a vida financeira pode ser demais. O melhor é focar no que dá para fazer a curto prazo.
Na próxima semana, confira o que você pode fazer:
1. Registre todas as contas que ainda vencerão neste mês
Isso ajuda a ter uma noção clara do que ainda precisa entrar no orçamento.
2. Separar o que é essencial do que pode esperar
Nem todas as despesas precisam ser pagas imediatamente.
3. Identificar pelo menos 3 gastos que podem ser cortados ou diminuídos
Assinaturas, entregas, compras fora de hora ou serviços pouco utilizados já podem liberar um valor considerável.
4. Acompanhar os gastos semanalmente, não apenas mensalmente
O Santander destaca que monitorar seu orçamento a cada semana ajuda a evitar gastos excessivos antes que se tornem um problema maior.
5. Evitar compras por impulso até o final do mês
Mesmo que pareçam pequenas, essas aquisições podem comprometer o que ainda precisa ser pago.
Às vezes, ter um alívio financeiro não requer mudanças radicais. Tudo começa com uma semana de decisões mais conscientes.
6. Como manter esse controle sem passar aperto
Fazer o dinheiro render mais não precisa ser algo exaustivo. Quando o método é muito complexo, fica difícil mantê-lo por muito tempo.
Por isso, o ideal é achar uma forma de controle que se encaixe bem no seu dia a dia:
- registrar os gastos uma ou duas vezes por semana;
- distinguir despesas fixas das variáveis;
- avaliar custos regulares periodicamente;
- tentar economizar, mesmo que seja pouco.
Serasa, Santander e Meu Bolso em Dia destacam um ponto importante: não é a perfeição que transforma o mês, mas a constância. Ao acompanhar suas receitas e despesas regularmente, o dinheiro rende mais porque você evita decisões impulsivas.
Em que momentos o empréstimo pode ser útil nesta discussão?
Empréstimos podem ajudar a reorganizar suas finanças em certas ocasiões. Porém, só valem a pena se contribuírem para melhorar sua situação financeira, e não apenas para resolver um aperto temporário sem enfrentar o verdadeiro problema.
Se o aperto financeiro for passageiro, essa pode ser uma alternativa a ser avaliada com cautela. Já se o problema se repete com frequência e o orçamento está comprometido há bastante tempo, o mais indicado é entender a origem antes de assumir uma nova dívida.
Portanto, antes de tomar essa decisão, é essencial refletir sobre três questões principais:
- esse valor realmente resolve um problema concreto?
- a parcela cabe no orçamento mensal sem prejudicar o essencial?
- isso vai aliviar a situação ou apenas adiar a pressão?
Para finalizar
Fazer o dinheiro render mais ao longo do mês não significa que você precise se prender a controles rígidos ou cortar gastos de forma radical. O ponto principal é compreender para onde seu dinheiro está indo, reduzir despesas desnecessárias e ter mais transparência sobre suas finanças.
Related content
Como escolher um empréstimo com mais segurança
Antes de escolher um empréstimo, vale entender alguns pontos que fazem diferença no seu bolso. Veja como evitar escolhas que pesam depois.
Keep reading * Você continuará no site atual
Como escolher um empréstimo com mais segurança
Keep reading Você continuará no site atual