Como usar um empréstimo sem se enrolar
Pensando em solicitar um empréstimo? Saiba como analisar as parcelas, os juros e outros fatores essenciais para tomar uma decisão mais segura.
Quando o orçamento aperta, muitas pessoas começam a considerar um empréstimo como solução. Em alguns momentos, ele surge para resolver uma emergência, ajudar a equilibrar as contas ou oferecer um alívio temporário durante o mês.
Porém, junto com essa ideia aparecem várias dúvidas: será que realmente vale a pena? A parcela vai caber no meu orçamento? E se eu acabar me enrolando ainda mais depois?
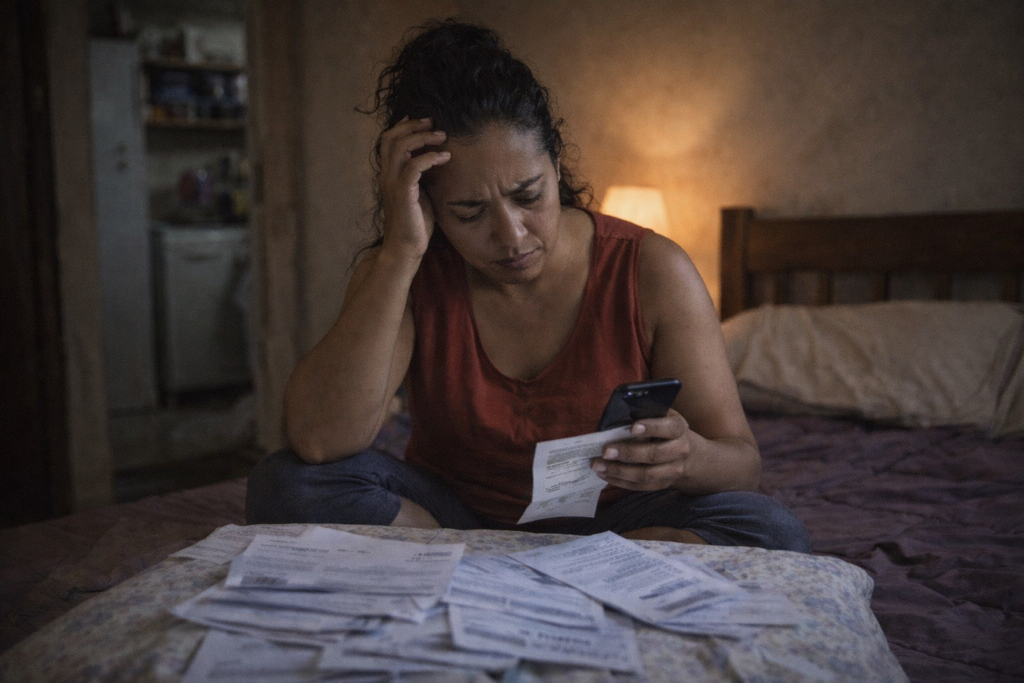
Na verdade, o problema nem sempre está no empréstimo em si. O que realmente faz diferença é usar esse dinheiro sem clareza, sem planejamento e sem compreender o impacto que isso terá no seu dia a dia. Por isso, antes de tomar uma decisão, é essencial avaliar alguns pontos que ajudam a fazer escolhas mais seguras e evitar complicações no futuro.
O que você vai encontrar neste conteúdo
- quando um empréstimo pode fazer sentido
- como saber se a parcela realmente cabe no seu bolso
- o que olhar antes de escolher um empréstimo
- como evitar armadilhas e decisões no impulso
- como usar um empréstimo sem piorar o mês
Antes de tudo: empréstimo não é dinheiro extra
Quando o valor aparece na tela, é comum sentir um alívio imediato. Contudo, na prática, um empréstimo não significa dinheiro sobrando. Trata-se de um compromisso que precisará ser pago no próximo mês, no seguinte e, muitas vezes, por bastante tempo.
Por isso, a primeira pergunta não deve ser “quanto posso pegar?”, mas sim “qual será o impacto disso depois?”
Essa mudança de perspectiva evita um erro frequente: focar apenas no problema imediato e esquecer das consequências nos meses seguintes.
1. Quando um empréstimo pode ser vantajoso — e quando ele pode complicar ainda mais
Um empréstimo pode ser útil quando ajuda a solucionar uma questão importante de maneira mais organizada. Isso ocorre, por exemplo, quando a pessoa precisa:
- substituir uma dívida mais cara por outra com juros menores
- pagar uma despesa importante da casa ou da família
- cobrir um gasto relacionado à saúde
- investir em algo que ajude a manter ou aumentar a renda
- ganhar tempo para reorganizar as finanças com clareza
Nesse cenário, o empréstimo pode ser um recurso importante.
Contudo, quando feito de forma impulsiva, sem planejamento e sem avaliar o que o orçamento suporta, o empréstimo pode agravar os problemas. Se a pessoa já está no limite e compromete dinheiro que cobre aluguel, alimentação, transporte, remédios ou contas básicas, a chance de trocar um problema por outro aumenta bastante.
Nem sempre um empréstimo traz um alívio imediato. Muitas vezes, ele só adia o problema, espalhando-o por vários meses.
2. Como ter certeza de que a parcela cabe no seu orçamento
Esse é um dos aspectos mais relevantes.
Muita gente pensa primeiro no valor total que precisa. Porém, no cotidiano, o que realmente pesa é o valor da parcela.
Antes de continuar, é essencial responder com honestidade:
- depois de pagar o básico, sobra espaço para essa parcela?
- se surgir um imprevisto no mês, consigo pagar mesmo assim?
- essa parcela cabe no orçamento ou vai competir com gastos essenciais?
Quando a parcela parece “mais ou menos viável”, isso já é um sinal para ficar alerta. Na prática, esse “mais ou menos” tende a apertar o orçamento rapidamente.
Um jeito prático de avaliar isso é levando em conta as despesas que você já tem no dia a dia:
- aluguel
- água e luz
- alimentação
- transporte
- remédios
- filhos ou família
- outras contas fixas
Se a parcela do empréstimo for usada para pagar justamente essas despesas, pode acabar virando um peso extra em vez de uma solução.
3. Aspectos fundamentais para analisar antes de contratar um empréstimo
Na hora de tomar uma decisão, não considere apenas os juros.
Muita gente olha só para a taxa ou para o valor da parcela. Porém, para escolher com mais segurança, é essencial avaliar outros aspectos também:
- valor da parcela
- prazo para pagar
- total pago ao final
- custo total da operação
- tarifas, seguros e outras cobranças
Às vezes, uma parcela menor chama atenção no começo. Mas se o prazo for longo demais, o custo total pode acabar ficando alto.
Por isso, antes de fechar o contrato, é importante comparar com calma e refletir sobre alguns pontos simples:
- qual será o valor da parcela mensal?
- quantos meses vou pagar?
- qual será o custo total do empréstimo?
- essa decisão é adequada para minha situação atual ou parece só mais fácil agora?
Quanto melhor você entender essa fase, menores as chances de aceitar algo que parece bom no início, mas que pode se tornar um peso depois.
4. Como usar um empréstimo sem complicar sua vida depois
O passo inicial é ter uma meta clara e definida.
Quando a pessoa pega dinheiro sem ter clareza do uso, aumenta bastante o risco de confundir esse valor com outras despesas e não resolver o problema real.
Por isso, antes de avançar, é essencial definir com clareza qual é o seu objetivo:
- é para quitar dívidas?
- é para uma despesa médica?
- é para consertos importantes na casa?
- é para investir no trabalho?
- é para aliviar o orçamento?
Com o objetivo bem definido, fica mais fácil avaliar se o valor pedido é adequado ou está acima do necessário.
Outro aspecto essencial é não solicitar mais dinheiro do que realmente precisa.
Às vezes aparece uma oferta com valor maior, que pode parecer interessante. Mas, na prática, quanto maior o valor, maior será o peso das parcelas e o custo total do empréstimo.
O terceiro ponto de atenção é saber se o problema é pontual ou se já se tornou algo frequente.
Essa distinção faz uma enorme diferença.
Ter uma necessidade pontual e inesperada é diferente de lidar com um orçamento apertado por vários meses. Se a dificuldade for contínua, o empréstimo pode ser um alívio temporário, mas não resolve o problema real.
5. Como evitar golpes e decisões precipitadas
Quando o assunto é dinheiro, tomar decisões apressadas quase sempre complica a situação.
Muitas pessoas acabam aceitando propostas desfavoráveis ou arriscadas por estarem cansadas, pressionadas ou com necessidade urgente de solução. Por isso, alguns cuidados simples são fundamentais.
Fique alerta e desconfie caso perceba:
- promessa de aprovação garantida
- pedido de pagamento antecipado
- pressa excessiva para fechar o negócio
- contato suspeito ou link estranho
- empresa sem informações claras
- oferta boa demais para ser verdade
Também é fundamental evitar decisões baseadas apenas no desespero. Sob pressão, buscamos soluções rápidas, mas é justamente nesse momento que o risco de erro cresce.
Se puder, faça uma pausa e retorne com mais tranquilidade. Algumas horas de espera já ajudam a perceber detalhes que passam despercebidos na correria do dia a dia.
6. O que fazer nas 24 horas antes de assinar o contrato
Se você está pensando em solicitar um empréstimo, veja estas dicas importantes antes de fechar o acordo:
1. Anote o valor real que precisa
Não o maior valor que aparece, mas exatamente o montante que resolve seu problema.
2. Verifique o que já está comprometido no seu orçamento mensal
Considere aluguel, contas, alimentação, transporte, remédios e outras despesas essenciais.
3. Reavalie o motivo do empréstimo
Esse valor vai ajudar a organizar suas finanças ou só cobrir um aperto passageiro?
4. Avalie diversas alternativas
Considere o valor das parcelas, o prazo para quitar o empréstimo e o custo total envolvido.
5. Não tome decisões impulsivas
Sempre que puder, pare, analise os detalhes com calma e só então volte para decidir com tranquilidade.
São cuidados simples, mas que fazem grande diferença para evitar o risco de contratar um empréstimo sem entender todas as consequências.
7. Quando o empréstimo é vantajoso — e quando é melhor refletir antes
Em certos momentos, um empréstimo pode ser uma ferramenta para reorganizar suas finanças. Porém, isso só funciona se ele ajudar a controlar a situação, e não a agravar o problema.
Sinais de que vale a pena parar e pensar antes de avançar:
- ainda não sabe exatamente quanto precisa
- a parcela está muito apertada
- o orçamento já está bem comprometido
- a decisão está sendo tomada no susto
- ainda não entendeu o custo total
- a oferta parece boa ou rápida demais
Nessas situações, é melhor não fechar na hora. O mais indicado é avaliar com calma sua situação antes de tomar a decisão.
Para concluir
Utilizar um empréstimo com responsabilidade envolve mais que escolher uma boa proposta. É essencial compreender seu momento, definir claramente suas necessidades, avaliar o peso das parcelas e evitar decisões precipitadas.
Related content
Como fazer o dinheiro render mais no mês
Seu dinheiro acaba antes do mês terminar? Aprenda a organizar seu orçamento, reduzir gastos desnecessários e ter mais tranquilidade sem mudar sua rotina.
Keep reading * Você continuará no site atual
Como fazer o dinheiro render mais no mês
Keep reading Você continuará no site atual