Desvendando sua Fatura: O que Significa Crédito Rotativo, Pagamento Mínimo e Parcelamento
Compreenda o que significam o crédito rotativo, o pagamento mínimo e o parcelamento da fatura, e descubra qual alternativa é a mais adequada para manter suas finanças organizadas.
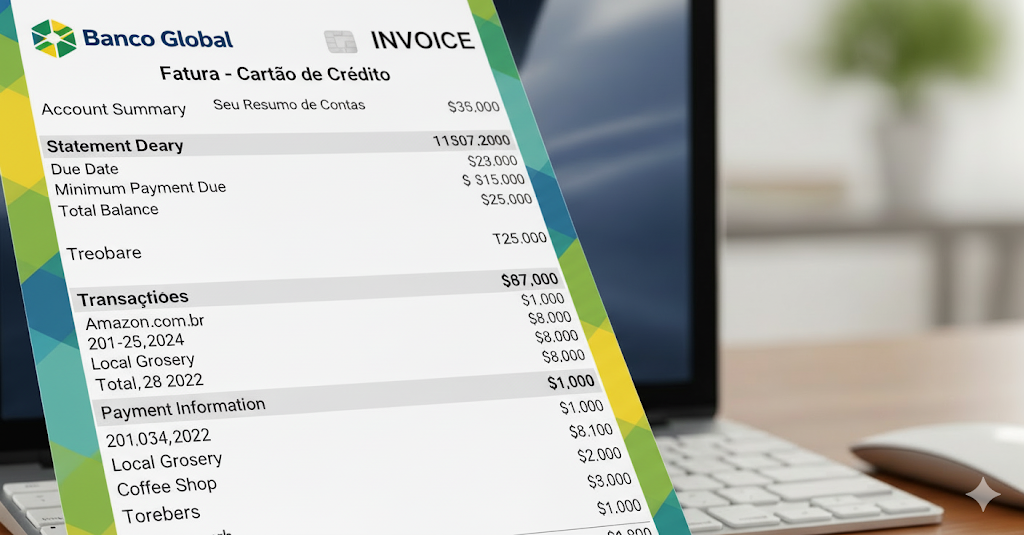
Quer compreender melhor a sua fatura do cartão de crédito? Entender esse documento é fundamental para manter suas finanças sob controle. Embora muitas pessoas utilizem o cartão pela comodidade do dia a dia, os termos da fatura nem sempre são fáceis de interpretar. Por isso, preparamos um conteúdo completo que detalha cada aspecto, como crédito rotativo, pagamento mínimo, parcelamento e muito mais. Siga a leitura e esclareça suas dúvidas!
Entendendo o funcionamento do crédito rotativo
O crédito rotativo é ativado quando o cliente paga apenas uma parte do total da fatura, deixando o saldo restante para depois.
Essa forma funciona como um empréstimo automático oferecido pelo banco, porém com algumas das maiores taxas de juros do mercado.
Apesar de permitir um prazo maior para quitar o saldo, o crédito rotativo pode aumentar sua dívida rapidamente, prejudicando suas finanças. Por isso, essa opção deve ser reservada apenas para emergências.
O que quer dizer pagamento mínimo?
Pagamento mínimo é o valor reduzido definido pelo banco para evitar que o cliente fique em atraso com a fatura.
Normalmente, esse valor representa uma porcentagem da fatura, como 15% ou 20%. Porém, o saldo restante passa para o crédito rotativo, gerando juros altos.
Muitas pessoas pensam que pagar só o mínimo é suficiente, mas isso acaba apenas alongando a dívida e aumentando o valor total a pagar nos meses seguintes.
Como funciona o parcelamento da fatura?
O parcelamento surge como uma solução intermediária, indicada para quem deseja mais flexibilidade ao fazer uma compra de valor elevado, preferindo dividir o pagamento em várias parcelas.
No entanto, nessa modalidade, o valor total da fatura é dividido em prestações fixas, com prazos e juros definidos antecipadamente, conforme as condições do seu banco.
Apesar de haver encargos, o parcelamento geralmente apresenta juros menores que o crédito rotativo e proporciona um controle financeiro mais eficiente. Essa alternativa facilita o pagamento, mas afeta o orçamento dos meses seguintes, pois as parcelas continuam sendo cobradas.
A decisão dependerá do seu objetivo atual, avaliando se é vantajoso postergar o pagamento dessa compra para um momento futuro.
Comparando as três opções: qual delas é a melhor para você?
Dentre crédito rotativo, pagamento mínimo e parcelamento, o crédito rotativo é o mais caro e deve ser evitado, pois os juros podem fazer a dívida aumentar rapidamente.
Embora pareça uma solução, o pagamento mínimo acaba gerando crédito rotativo automaticamente, apenas postergando o problema.
O parcelamento, mesmo com juros, oferece parcelas fixas e previsíveis, sendo a opção menos custosa quando não é possível pagar o total da fatura.
No entanto, essa alternativa deve ser usada apenas em casos específicos, com a intenção de retornar ao pagamento integral o mais rápido possível.
O ideal é que, depois de reorganizar o orçamento, o consumidor busque pagar a fatura por completo, garantindo que o cartão seja uma ferramenta útil e não uma preocupação.
Qual a melhor estratégia para gerenciar sua fatura?
A recomendação principal é sempre pagar o valor total da fatura até o vencimento, evitando assim juros, preservando um bom histórico financeiro e mantendo maior controle sobre suas finanças.
Quando não for possível liquidar o saldo integral, o parcelamento pode ser a opção mais adequada, pois permite pagamentos mais organizados e com valores fixos.
Também vale a pena tentar uma negociação direta com o banco, pois isso pode garantir condições melhores e juros reduzidos.
Educação financeira para prevenir dificuldades futuras
Muitos dos contratempos com cartões de crédito ocorrem por não compreender os termos da fatura. Entender cada conceito é fundamental para evitar surpresas indesejadas.
O cartão pode ser um grande aliado no cotidiano, desde que utilizado com responsabilidade. Controlar os gastos, pagar no prazo e estar atento aos riscos do rotativo são práticas que ajudam a manter uma boa relação com o crédito.
Conclusão
Compreender os termos da fatura é vital para evitar complicações financeiras. Sempre que puder, fuja do crédito rotativo, saiba que o pagamento mínimo não quita sua dívida e utilize o parcelamento apenas em casos especiais.
Ao entender essas diferenças, o consumidor passa a usar o cartão como uma ferramenta útil, em vez de uma fonte de endividamento.
Related content
Limite do Cartão Caiu? Entenda o Motivo
Quer descobrir por que os bancos reduzem o limite do cartão de crédito sem avisar? Saiba tudo o que é importante entender!
Keep reading * Você continuará no site atual
Limite do Cartão Caiu? Entenda o Motivo
Keep reading Você continuará no site atual