O que ocorre ao não quitar o empréstimo? Descubra as medidas necessárias
Você já parou para pensar no que acontece quando um empréstimo não é pago corretamente? Assim como em outros serviços financeiros, é essencial manter as parcelas em dia para evitar multas e problemas. Veja aqui quais são as consequências de não quitar o empréstimo e como resolver essa situação!
Como funciona o processo para contratar um empréstimo?
Solicitar um empréstimo é uma alternativa vantajosa para quem precisa de dinheiro extra. No Brasil, diversas instituições, como bancos e financeiras, disponibilizam esse serviço, e o processo para contratá-lo costuma ser ágil e simples.
O interessado deve procurar a oferta que melhor se adeque ao seu perfil, fazer uma simulação e enviar sua proposta. Essa etapa pode ser realizada presencialmente ou pela internet, dependendo da instituição.
DICAS
Renegociação de empréstimo
Quer aprender a renegociar seu empréstimo? Confira aqui as melhores dicas!
CONFERIR * Você será direcionado para um site externo
Renegociação de empréstimo
CONFERIR Você será direcionado para um site externoNeste momento, o interessado definirá o valor desejado e o prazo para pagamento. Os valores disponíveis e a quantidade de parcelas podem variar conforme a instituição.
Após isso, a instituição fará as análises cadastrais e de crédito. No caso de empréstimos com garantia, pode haver etapas extras, como a avaliação do imóvel ou a vistoria do veículo.
Com a aprovação da análise cadastral, o cliente deverá assinar o contrato antes de receber o valor. Diferente do financiamento, o crédito do empréstimo pode ser usado conforme a vontade do cliente.
Quais são as consequências de não quitar o empréstimo na data correta ou de atrasar as parcelas?
O tomador do empréstimo pode escolher pagar o valor solicitado em parcelas. Como já mencionado, o número de pagamentos mensais pode ser combinado com a instituição financeira.
Também é essencial estabelecer a data de vencimento das parcelas. Mas o que acontece se o empréstimo não for pago no prazo? Esse é um ponto que o contratante deve acompanhar com atenção.
Deixar de pagar as parcelas na data correta ou atrasar o pagamento pode causar problemas rapidamente. A seguir, conheça algumas das possíveis consequências dessa situação:
Juros e multas
Quando o empréstimo não é quitado corretamente, isso pode causar problemas como o aumento do valor total a ser pago. Isso ocorre porque os juros tendem a se acumular com o passar do tempo.
A instituição financeira pode aplicar juros de mora (também chamados de juros moratórios) sobre o valor pendente, considerando o tempo em que o pagamento não foi realizado, por exemplo.
Certamente, essa nova taxa não modifica os juros do empréstimo. Além disso, as multas por atraso também contribuem para o aumento do valor a ser pago.
Queda no score de crédito e registro no “nome sujo”
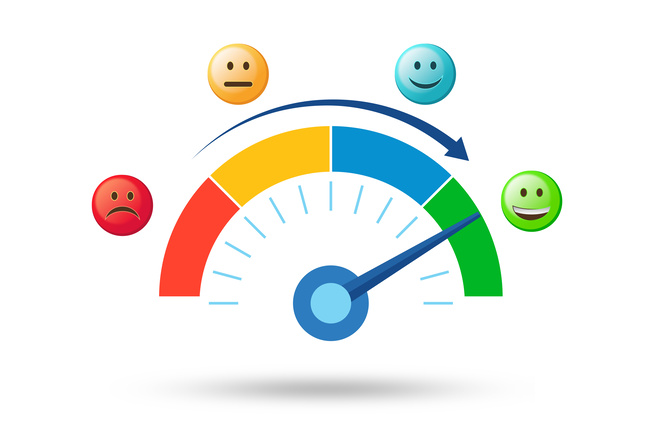
Você conhece o que é o score de crédito? Essa pontuação representa o perfil financeiro do consumidor, sendo calculada por birôs especializados. Não quitar o empréstimo no prazo pode afetar negativamente essa nota.
Um dos principais critérios para calcular o score é o pagamento pontual das dívidas. Por isso, atrasar as parcelas acaba diminuindo essa pontuação.
Lembre-se que o score de crédito é uma das informações analisadas ao avaliar seu crédito. Portanto, é fundamental manter uma pontuação boa ou excelente.
Além disso, não quitar um empréstimo pode levar à negativação do seu nome, já que a instituição informa a dívida aos birôs de crédito.
Complicações para conseguir novos serviços
Quem atrasa o pagamento das parcelas pode ter o nome incluído em cadastros negativos e uma queda no score de crédito. Esses aspectos dificultam a obtenção de novos créditos.
Atualmente, muitas empresas realizam uma análise de crédito para avaliar o histórico financeiro dos clientes. Por isso, é essencial que o devedor preserve o “nome limpo” e uma boa pontuação no score.
Contato com empresas de cobrança
Ao deixar de pagar o empréstimo, algumas empresas de cobrança podem entrar em contato com o devedor, por meio de ligações telefônicas, e-mails ou outros canais.
Essa situação se mantém até que o devedor quite o valor devido. Um aspecto positivo é que, durante a negociação, podem ser oferecidas condições de pagamento mais favoráveis.
Há possibilidade de o caso ser levado à justiça?
O atraso no pagamento do empréstimo pode sim resultar em um processo judicial, pois a instituição financeira tem o direito de registrar um protesto em cartório.
Em casos mais sérios, o credor pode acionar a justiça contra o devedor, o que pode levar à apreensão de bens e gerar custos extras para o cliente.
Empréstimo com garantia: quais são as consequências do atraso ou falta de pagamento das parcelas?
Muitas pessoas têm dúvidas sobre quais são as consequências de não quitar um empréstimo com garantia. Essa modalidade possui características específicas que a diferenciam do empréstimo pessoal tradicional.
Nesse tipo de empréstimo, o cliente pode utilizar o dinheiro livremente, mas precisa oferecer um bem como garantia do pagamento. Além disso, é fundamental que as parcelas sejam pagas nas datas estabelecidas.
Se as parcelas ficarem em atraso, o nome do cliente poderá ser registrado em cadastros de inadimplentes. Em casos mais críticos, a instituição poderá executar a garantia, tomando posse do bem oferecido.
O que fazer se algumas parcelas do meu empréstimo estiverem atrasadas?
Se você tem uma ou mais parcelas do seu empréstimo em atraso, não precisa se desesperar. Uma possibilidade é optar pela renegociação do empréstimo.
Essa opção está disponível em diversas instituições financeiras. Com ela, você pode estabelecer um novo prazo para quitar a dívida, além de outras condições facilitadas.
EMPRÉSTIMO
SuperSim
No empréstimo SuperSim, o interessado pode fazer o pagamento em até 12 vezes e solicitar sem sair de casa.
QUERO SABER MAIS * Você será direcionado para um site externo
SuperSim
QUERO SABER MAIS Você será direcionado para um site externoDicas para evitar atrasos no pagamento das parcelas
Se você contratou um empréstimo e deseja impedir que as dívidas se acumulem, há algumas estratégias que podem ajudar a manter os pagamentos das parcelas em dia.
Uma maneira eficiente é organizar seu orçamento e separar um valor fixo para pagar as parcelas do empréstimo. Também é recomendado configurar um lembrete no celular ou computador.
Dessa forma, você evita perder a data de pagamento. Além disso, usar o débito automático (quando disponível) pode facilitar bastante.