Revisão de metas: como ajustar seu planejamento financeiro
Reavalie suas metas e revise seu planejamento financeiro depois de perder o controle no primeiro mês. Descubra como reorganizar suas despesas.

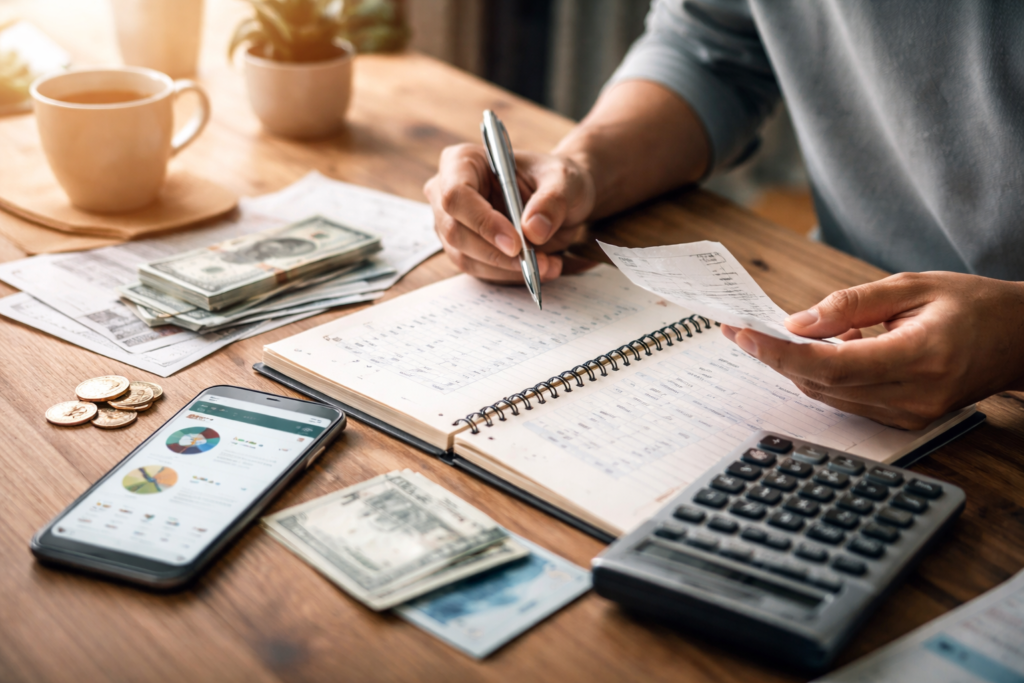
Começar o ano (ou um novo ciclo) com várias metas financeiras é inspirador. Você define quanto quer poupar, estipula limites para os gastos e até cria uma planilha detalhada.
Porém, já no primeiro mês, a realidade se impõe: despesas imprevistas, compras por impulso ou o orçamento que não fecha como planejado.
Se isso aconteceu com você, mantenha a calma. Perder o controle no primeiro mês não significa fracasso, mas sim um ajuste necessário. Revisar suas metas faz parte de um planejamento financeiro equilibrado.
1. Pare de se culpar e analise os números com objetividade
O passo inicial não é cortar todos os gastos de uma vez. É fundamental entender claramente o que realmente aconteceu.
Reflita: gastei mais do que havia planejado? Subestimei os custos fixos? Surgiram despesas inesperadas?
Abra seu aplicativo financeiro ou planilha e verifique o que foi planejado versus o que realmente gastou. Isso ajuda a diminuir a culpa e aprimorar sua análise.
O foco do planejamento financeiro não está em ser perfeito, mas em manter a disciplina e fazer ajustes conforme necessário.
2. Separe gastos únicos daqueles que podem se repetir
Nem toda variação indica um problema duradouro. Muitas vezes, trata-se de um gasto isolado, como um conserto no carro, uma compra fora do orçamento ou uma consulta médica.
Preste atenção: se o desvio ocorreu devido a gastos fixos subestimados (como supermercado, delivery ou transporte), talvez seu orçamento inicial não reflita sua realidade atual.
Separe os gastos extras em duas categorias:
- Pontuais;
- Recorrentes.
Essa separação evita cortes drásticos, como suspender investimentos valiosos ou desistir completamente das suas metas.
3. Reajuste suas metas sem abandonar seu planejamento
Um erro frequente é pensar: “Se não consegui no primeiro mês, então não vale mais a pena continuar.”
Metas financeiras devem ser adaptáveis. Se planejou economizar R$ 1.000 por mês, mas só guardou R$ 400, talvez seja melhor diminuir o objetivo para R$ 600 por enquanto, enquanto ajeita suas finanças.
O mais importante é não abandonar o hábito de poupar, mesmo que em valores menores. Lembre-se: a constância é mais valiosa que o montante poupado.
4. Reavalie suas prioridades financeiras
Quando o orçamento está apertado, é essencial identificar o que realmente importa no momento. Pergunte-se:
- Estou focando no objetivo certo?;
- Devo priorizar pagar dívidas antes de investir?;
- Minha reserva de emergência é suficiente?.
Seu planejamento inicial pode ter sido otimista demais para sua realidade atual. Em alguns casos, é mais importante ajustar o fluxo de caixa antes de pensar em despesas maiores ou investimentos.
Um planejamento financeiro eficaz deve estar alinhado com a etapa da sua vida.
5. Crie um fundo para imprevistos dentro do seu orçamento
Muitas pessoas perdem o controle das finanças por não reservar uma verba para emergências. Inclua no seu orçamento uma categoria específica chamada:
- “Gastos variáveis”;
- ou “Emergências”.
Quantias pequenas, como R$ 100 ou R$ 200 mensais, já proporcionam uma segurança financeira e também aliviam a ansiedade.
Quando algum imprevisto acontecer — e isso é certo — você não vai sentir que seu planejamento fracassou, pois ele estará preparado para essas ocasiões.
6. Torne seu controle financeiro mais simples
Se você tem dificuldade em manter um controle detalhado das finanças, talvez o método que usa seja complexo demais para você.
Experimente formas mais simples de gerenciar suas finanças:
- Regra 50-30-20;
- Orçamento por categorias amplas;
- Controle semanal em vez de mensal.
O planejamento eficaz não é o mais minucioso, mas sim aquele que você consegue manter por mais tempo.
7. Defina micro-metas para retomar o ritmo
Se o primeiro mês foi complicado, aproveite o segundo para se organizar melhor.
Veja alguns exemplos de micro-metas para seguir:
- Evitar usar cartão de crédito por 15 dias;
- Reduzir pela metade o número de pedidos por delivery;
- Guardar R$ 300 extras dentro de 30 dias;
- Revisar e cancelar assinaturas que não utiliza.
Conquistas pequenas são fundamentais para recuperar o senso de controle.
8. Use os erros para aprender de forma estratégica
Cada desvio traz informações importantes. Talvez você tenha percebido que:
- Seu padrão de consumo emocional é mais forte do que você imaginava
- Seus gastos fixos estão acima do recomendado
- Seu estilo de vida precisa estar alinhado com sua renda atual
Em vez de considerar o mês como um fracasso, use-o como um momento para avaliar. Empresas revisam suas metas trimestralmente, e você pode aplicar essa tática para suas finanças pessoais.
Conclusão
Perder o controle do planejamento no primeiro mês não significa que você não sabe lidar com finanças. É parte do aprendizado natural.
O segredo real não é evitar erros, mas sim revisar rapidamente, ajustar com atenção e seguir em frente. Reavalie seus números, reformule suas metas e continue. Um mês fora do planejado não determina o ano inteiro.
Conteúdo Recomendado
Segurança financeira no feriado
Aprenda a proteger seus cartões e apps bancários durante festas de rua para evitar golpes.
Continue Lendo * Você continuará no site atual
Segurança financeira no feriado
Continue Lendo Você continuará no site atual